Entenda o que a lei e os tribunais dizem sobre juros acima da média, seguro embutido e cartão consignado — e compare, em um minuto, a taxa do seu contrato com a média oficial do Banco Central.
Veja se alguma delas parece com o seu contrato. Cada uma tem base na lei e em decisões dos tribunais, inclusive em Manaus.
O Banco Central publica todo mês a taxa média de cada tipo de empréstimo. Quando a taxa do contrato fica muito acima dessa média, isso pode indicar que os juros estão em patamar abusivo — mas não há um número fixo que decida: a abusividade é examinada caso a caso, considerando as circunstâncias do contrato.
STJ, REsp 1.061.530/RS e Súmula 382."Seguro prestamista", "proteção financeira", "seguro de vida" descontado do valor liberado. O consumidor não pode ser obrigado a contratar seguro com o banco ou com a seguradora que ele indica. Quando fica caracterizado que o consumidor não solicitou o seguro, ou que a liberação do crédito foi condicionada a essa contratação, os Juizados de Manaus têm reconhecido a cobrança como indevida.
STJ, Tema 972; art. 39, I, do Código de Defesa do Consumidor.Assistência, título de capitalização, "cap parcela premiável", tarifas de serviço que você não escolheu. Cobranças acopladas ao empréstimo, sem escolha real do cliente, podem ser questionadas — a depender do que o contrato e os documentos mostrarem.
Art. 39, I, e art. 51 do Código de Defesa do Consumidor.Você pensou que era um empréstimo consignado, mas era um cartão de crédito consignado (RMC/RCC) — e o desconto no benefício ou no salário não acaba. O Tribunal de Justiça do Amazonas fixou entendimento de que, quando faltou informação adequada na contratação, o contrato pode ser convertido em empréstimo consignado comum. Se isso se aplica ao seu caso, depende de como foi a contratação.
TJ/AM, IRDR sobre cartão consignado.Renovou o mesmo empréstimo várias vezes e a dívida só cresceu? Cada renovação pode ter repetido tarifas, seguros e juros acima da média. A análise é feita contrato a contrato.
Análise com base no Código de Defesa do Consumidor.É o mesmo ponto de partida que usamos no escritório. Pegue o contrato (a "CCB" ou a proposta) ou o extrato: a taxa de juros ao mês está lá. Escolha o tipo de empréstimo e o mês em que assinou.
Referência: taxa média divulgada pelo Banco Central do Brasil (séries SGS de operações com pessoas físicas), atualizada até . A distância em relação à média é apenas um ponto de partida: não existe um número fixo que decida a abusividade, e a análise completa de um contrato considera também a taxa praticada pelo próprio banco, o custo efetivo total, as demais cobranças e as circunstâncias da contratação. Este comparativo é informativo: não é parecer jurídico nem promessa de resultado.
Pode ser uma foto ou o PDF. Se não tiver o contrato, os extratos com os descontos já ajudam.
Verificamos a taxa, os seguros, os serviços embutidos e o histórico de renovações, e explicamos, em linguagem simples, o que pode ser revisto.
Só depois da análise você escolhe se quer seguir. Não é preciso parar de pagar o empréstimo para revisar — e parar sem orientação pode gerar problemas.
A análise é feita pelos advogados do escritório, a partir do contrato e dos dados do Banco Central.
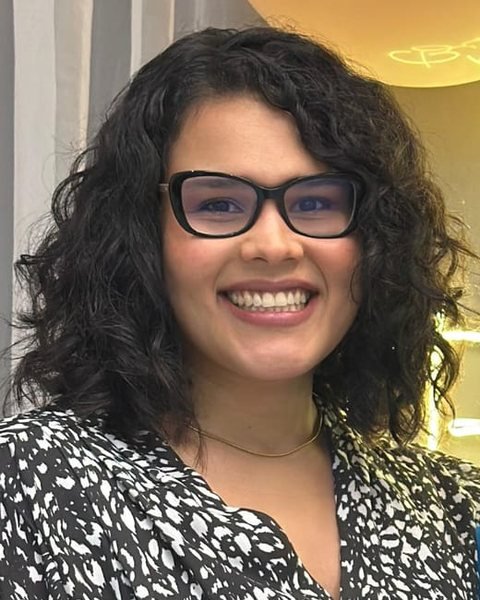
Bacharel em Direito e Mestre em Administração. Atua em Direito do Consumidor e Direito Contratual desde 2017, com ênfase em contratos bancários e de financiamento. Professora em cursos de graduação em Direito.
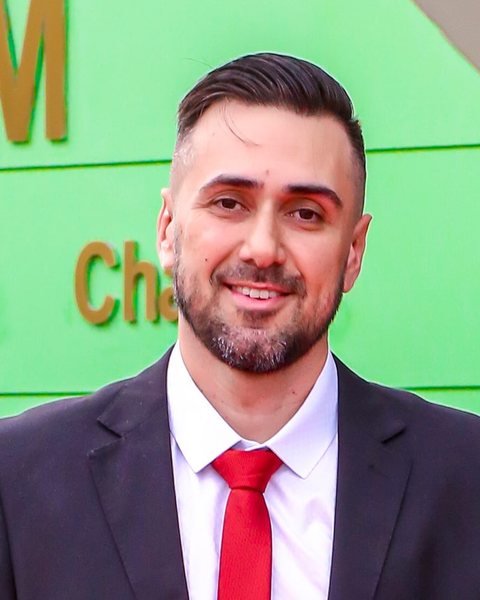
Bacharel em Direito, Mestre e Doutor, com formação em métodos quantitativos. Atua em Direito Bancário e do Consumidor, dedicando-se à análise de cláusulas contratuais e ao cálculo de juros e encargos a partir das séries do Banco Central.
Sim. Bancos, financeiras, cooperativas e correspondentes bancários que operem no Brasil estão sujeitos ao Código de Defesa do Consumidor e às regras do Banco Central.
Depende do caso e dos prazos legais. Na análise inicial verificamos as datas e dizemos se ainda é possível.
Não. A revisão não exige parar de pagar, e interromper os pagamentos sem orientação pode trazer negativação e outros problemas.
Em muitos casos, sim: cobranças indevidas podem ser questionadas mesmo depois da quitação, dentro dos prazos legais.
O escritório fica em Manaus e atua no Amazonas. Se você mora em outra cidade do estado, o atendimento pode ser feito à distância.
Mande o contrato ou o extrato pelo WhatsApp. A conversa inicial serve para entender o seu caso.
Falar pelo WhatsApp — (92) 3190-0282 Manaus/AM