← Todas as situações de revisão de empréstimo
Revisão de empréstimo · ManausNão existe um número mágico que separe juros "normais" de juros abusivos. O que os tribunais fazem é comparar a taxa do contrato com a média que o Banco Central divulga para aquele tipo de empréstimo — e olhar o contrato inteiro.
Todo mês o Banco Central publica a taxa média de juros que os bancos cobraram em cada tipo de operação: empréstimo pessoal, consignado do INSS, consignado de servidor, financiamento de veículo e outros. É uma média de mercado, calculada com dados de todos os bancos. A calculadora desta página compara a taxa do seu contrato com essa média.
O Superior Tribunal de Justiça decidiu, em julgamento que vale para todos os casos (recurso repetitivo), que a taxa acima de 12% ao ano não é, por si só, abusiva, mas que os juros podem ser revistos quando fica demonstrada uma vantagem exagerada em desfavor do consumidor, considerando as circunstâncias do caso. Para medir isso, a referência que os tribunais usam é a taxa média de mercado divulgada pelo Banco Central para a época e o tipo do contrato.
Uma taxa um pouco acima da média costuma ser considerada normal; uma taxa muito acima da média é o ponto de partida para pedir a revisão — mas a decisão é sempre caso a caso, e a análise considera também a taxa que o próprio banco praticava, o custo efetivo total (CET) e as demais cobranças.
Quando a Justiça reconhece que a taxa foi abusiva, os juros são recalculados pela média de mercado da época e o valor pago a mais é devolvido ou abatido do saldo devedor. Se o empréstimo ainda está sendo pago, as parcelas seguintes podem ser ajustadas. Tudo isso depende da análise do contrato — não há promessa de resultado.
Base legal: STJ, REsp 1.061.530/RS (recurso repetitivo) e Súmula 382; Código de Defesa do Consumidor, art. 51, IV e §1º. Este texto é informativo e não substitui a análise do caso concreto nem constitui promessa de resultado.
Pode ser uma foto ou o PDF. Se não tiver o contrato, os extratos com os descontos já ajudam.
Verificamos a taxa, os seguros, os serviços embutidos e o histórico de renovações, e explicamos, em linguagem simples, o que pode ser revisto.
Só depois da análise você escolhe se quer seguir. Não é preciso parar de pagar o empréstimo para revisar — e parar sem orientação pode gerar problemas.
A análise é feita pelos advogados do escritório, a partir do contrato e dos dados do Banco Central.
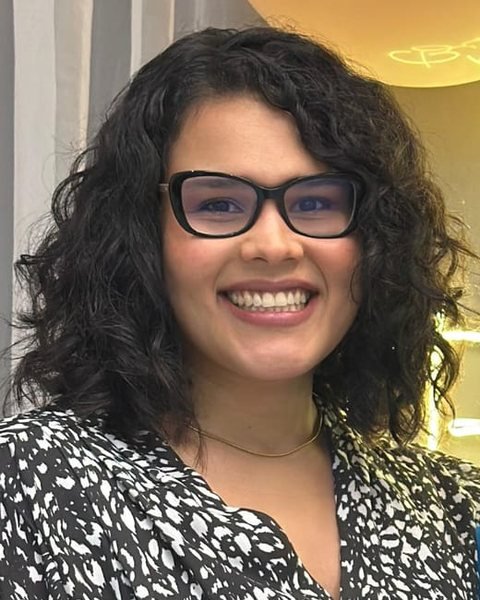
Bacharel em Direito e Mestre em Administração. Atua em Direito do Consumidor e Direito Contratual desde 2017, com ênfase em contratos bancários e de financiamento. Professora em cursos de graduação em Direito.
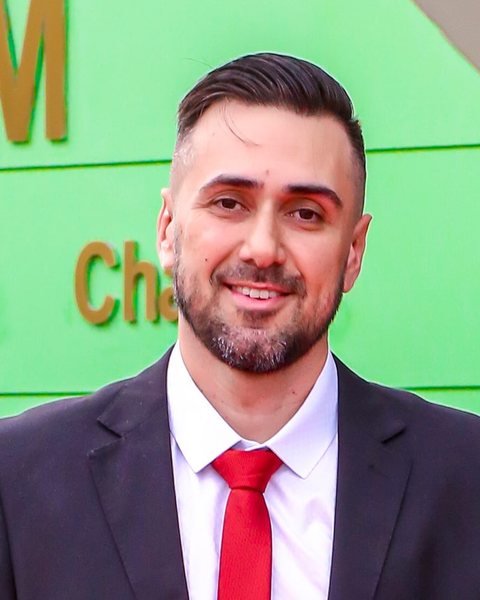
Bacharel em Direito, Mestre e Doutor, com formação em métodos quantitativos. Atua em Direito Bancário e do Consumidor, dedicando-se à análise de cláusulas contratuais e ao cálculo de juros e encargos a partir das séries do Banco Central.
É um forte sinal de que o contrato merece análise, mas nenhum número decide sozinho: os tribunais examinam a distância em relação à média, a época, o tipo de crédito e as outras cobranças do contrato.
Em muitos casos, sim, dentro dos prazos legais. A análise verifica as datas e diz se ainda é possível.
Não. A revisão não exige parar de pagar, e interromper as parcelas sem orientação pode gerar negativação e outros problemas.
Veja se alguma outra parece com o seu contrato.
Use a calculadora ou mande o contrato pelo WhatsApp. A conversa inicial serve para entender o seu caso.
 Manaus/AM