← Todas as situações de revisão de empréstimo
Revisão de empréstimo · ManausAlém dos juros, muitos contratos trazem cobranças que o cliente não escolheu: título de capitalização, assistência, "cap parcela premiável", tarifas diversas. Algumas são permitidas pela lei; outras podem ser questionadas quando não houve escolha real.
O Código de Defesa do Consumidor proíbe condicionar o empréstimo à compra de outro produto (venda casada) e considera nulas as cláusulas que colocam o consumidor em desvantagem exagerada. O STJ, em julgamentos repetitivos, fixou regras para as tarifas: a tarifa de cadastro pode ser cobrada uma única vez, no início do relacionamento com o banco; a tarifa de avaliação do bem e o registro do contrato só são válidos quando o serviço foi de fato prestado e o valor não é abusivo; e é abusivo repassar ao consumidor a comissão do correspondente bancário. Capitalização e assistências sem escolha real do cliente entram na regra da venda casada.
Compare o valor liberado com o valor do contrato e leia a lista de "tarifas e serviços" da CCB. Tudo o que reduziu o valor que caiu na conta, ou aumentou a parcela, deve ter uma explicação e uma escolha sua. Se não tem, vale analisar.
Base legal: Código de Defesa do Consumidor, arts. 39, I, e 51, IV; STJ, Temas 618 (REsp 1.251.331/RS) e 958 (REsp 1.578.553/SP). Este texto é informativo e não substitui a análise do caso concreto nem constitui promessa de resultado.
Pode ser uma foto ou o PDF. Se não tiver o contrato, os extratos com os descontos já ajudam.
Verificamos a taxa, os seguros, os serviços embutidos e o histórico de renovações, e explicamos, em linguagem simples, o que pode ser revisto.
Só depois da análise você escolhe se quer seguir. Não é preciso parar de pagar o empréstimo para revisar — e parar sem orientação pode gerar problemas.
A análise é feita pelos advogados do escritório, a partir do contrato e dos dados do Banco Central.
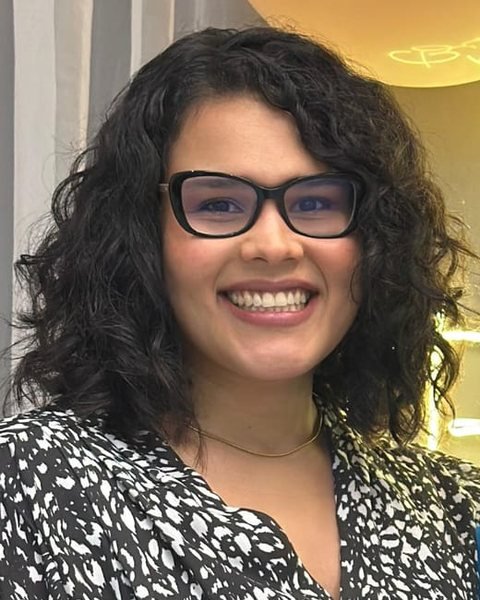
Bacharel em Direito e Mestre em Administração. Atua em Direito do Consumidor e Direito Contratual desde 2017, com ênfase em contratos bancários e de financiamento. Professora em cursos de graduação em Direito.
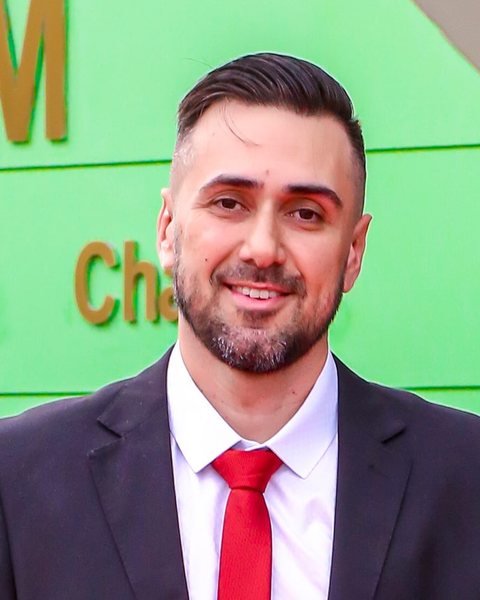
Bacharel em Direito, Mestre e Doutor, com formação em métodos quantitativos. Atua em Direito Bancário e do Consumidor, dedicando-se à análise de cláusulas contratuais e ao cálculo de juros e encargos a partir das séries do Banco Central.
Não. Algumas são permitidas, como a tarifa de cadastro no início do relacionamento. O que se questiona é a cobrança sem serviço prestado, sem escolha ou em valor abusivo.
Se ele foi cobrado no contrato e não foi uma escolha sua, sim: a análise verifica como o título entrou no empréstimo.
Depende do conjunto: somados aos juros e ao seguro, e repetidos em renovações, valores pequenos viram uma diferença relevante. A análise olha o contrato inteiro.
Veja se alguma outra parece com o seu contrato.
Mande o contrato pelo WhatsApp: a análise mostra o que pode ser questionado. A conversa inicial serve para entender o seu caso.
 Manaus/AM