← Todas as situações de revisão de empréstimo
Revisão de empréstimo · ManausCada renovação parece uma ajuda: um "troco" na conta e a parcela quase igual. Mas cada "refin" é um contrato novo, que pode repetir tarifas, seguros e juros acima da média — e esticar a dívida por mais anos.
No refinanciamento, o banco quita o saldo do contrato antigo com um contrato novo, maior, e libera a diferença ("troco"). A cada rodada: o prazo recomeça, os juros incidem sobre o saldo inteiro, e tarifas e seguros podem ser cobrados de novo. Depois de várias renovações, é comum ter pago muito e ainda dever quase o mesmo.
A análise é contrato a contrato: para cada renovação, verifica-se a taxa de juros em relação à média do Banco Central da época, os seguros e serviços embutidos, e se o "troco" correspondeu ao que foi informado. O que se apura em cada contrato se soma no final. Por isso é importante reunir todos os contratos, ou pelo menos os extratos com as liberações e os descontos.
Quando as parcelas de todas as dívidas comprometem o sustento da família, a lei do superendividamento (Lei 14.181/2021) prevê um caminho de repactuação das dívidas com os credores, com preservação do mínimo existencial. A análise indica se esse caminho se aplica.
Base legal: Código de Defesa do Consumidor, arts. 6º, V, 39, I, 51 e 104-A e seguintes (Lei 14.181/2021); STJ, REsp 1.061.530/RS. Este texto é informativo e não substitui a análise do caso concreto nem constitui promessa de resultado.
Pode ser uma foto ou o PDF. Se não tiver o contrato, os extratos com os descontos já ajudam.
Verificamos a taxa, os seguros, os serviços embutidos e o histórico de renovações, e explicamos, em linguagem simples, o que pode ser revisto.
Só depois da análise você escolhe se quer seguir. Não é preciso parar de pagar o empréstimo para revisar — e parar sem orientação pode gerar problemas.
A análise é feita pelos advogados do escritório, a partir do contrato e dos dados do Banco Central.
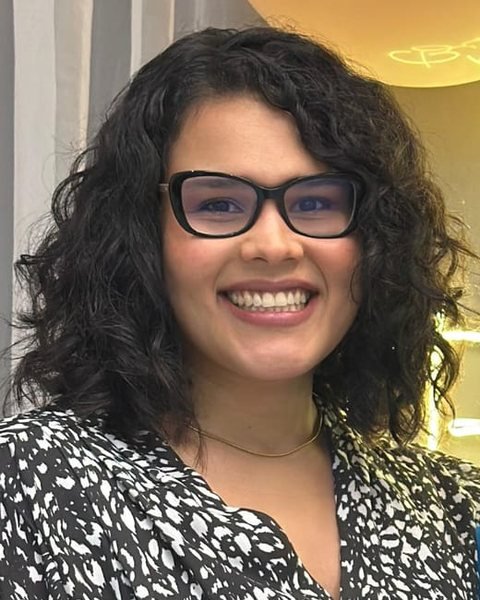
Bacharel em Direito e Mestre em Administração. Atua em Direito do Consumidor e Direito Contratual desde 2017, com ênfase em contratos bancários e de financiamento. Professora em cursos de graduação em Direito.
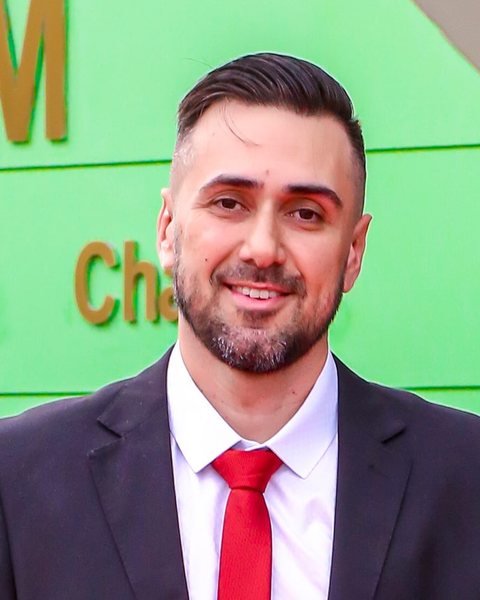
Bacharel em Direito, Mestre e Doutor, com formação em métodos quantitativos. Atua em Direito Bancário e do Consumidor, dedicando-se à análise de cláusulas contratuais e ao cálculo de juros e encargos a partir das séries do Banco Central.
Sim. O banco é obrigado a fornecer cópia dos contratos, e os extratos bancários mostram cada liberação e cada quitação.
Não. A assinatura não afasta a análise das cobranças de cada contrato — juros, seguros, tarifas — nem da informação que foi dada na hora.
Pode, mas em geral vale olhar a cadeia inteira, porque o saldo do último contrato carrega as cobranças dos anteriores.
Veja se alguma outra parece com o seu contrato.
Mande os contratos ou os extratos pelo WhatsApp: a análise é feita contrato a contrato. A conversa inicial serve para entender o seu caso.
 Manaus/AM